PRODUTOR RURAL TERÁ CNPJ OBRIGATÓRIO A PARTIR DE 2027
Mudança começa em janeiro de 2027 e não transforma o produtor rural em pessoa jurídica.
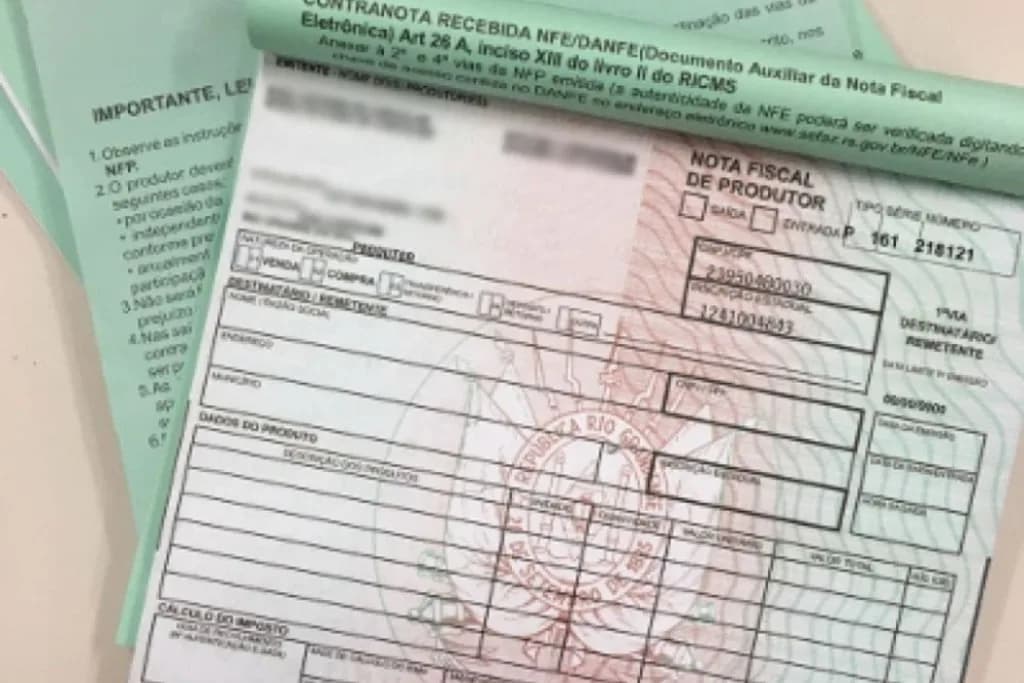
A partir de 1º de janeiro de 2027, produtores rurais que exercem a atividade como pessoa física passarão a utilizar o Cadastro Nacional da Pessoa Jurídica (CNPJ) para identificação da atividade no novo sistema de tributação sobre o consumo. A medida foi estabelecida pela Receita Federal e também alcança produtores que não serão contribuintes dos novos tributos.
Apesar da exigência cadastral, a obtenção do CNPJ não transforma o produtor rural em pessoa jurídica e não significa, por si só, que haverá cobrança de impostos. O produtor poderá continuar exercendo sua atividade como pessoa física, utilizando o cadastro para fins de identificação fiscal.
A mudança está relacionada à implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). Para produtores que atualmente comercializam a produção utilizando documentos vinculados ao CPF, uma das principais medidas será acompanhar a vinculação dos registros existentes ao CNPJ e a adaptação dos sistemas utilizados para emissão de notas fiscais.
O novo prazo foi formalizado pelo Decreto nº 13.075, publicado em julho de 2026, que alterou a regulamentação da CBS. Até 31 de dezembro de 2026, permanecem válidos os mecanismos atuais de identificação fiscal das pessoas físicas abrangidas pela medida.
A regulamentação também estabelece que a obrigação cadastral não ficará restrita aos produtores de maior faturamento. A regra inclui produtores rurais pessoas físicas com receita inferior ao limite de enquadramento obrigatório e produtores integrados, que atuam por meio de contratos de integração com agroindústrias.
CADASTRO E COBRANÇA SÃO REGRAS DIFERENTES
O limite de receita previsto para definir quem será contribuinte do IBS e da CBS é de R$ 3,6 milhões por ano, com atualização pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) a partir de janeiro de 2027.
Em regra, produtores com receita inferior ao limite não serão contribuintes do IBS e da CBS, embora possam optar pelo regime regular. Os produtores integrados também terão tratamento específico previsto na regulamentação.
Dessa forma, um produtor rural poderá possuir CNPJ para emissão de documentos fiscais e, ao mesmo tempo, permanecer enquadrado como não contribuinte dos novos tributos.
A eventual adesão voluntária ao regime regular deverá ser avaliada de acordo com as características de cada atividade, considerando fatores como compras, vendas e possibilidade de aproveitamento de créditos tributários. A orientação de profissionais da área contábil pode auxiliar na tomada de decisão.
Mesmo para os produtores que permanecerem fora do regime regular, a correta emissão dos documentos fiscais continuará sendo importante. A regulamentação prevê créditos presumidos para determinados compradores que adquirirem produtos de produtores não contribuintes, desde que sejam atendidas as condições estabelecidas pela legislação.
PRODUTOR DEVE PREPARAR SISTEMAS E CADASTROS
A Receita Federal informou que a inscrição das pessoas físicas deverá contar com uma solução simplificada, com procedimento digital e automatizado e integração às plataformas de emissão de documentos fiscais.
Produtores que já possuem CNPJ ou inscrição estadual deverão verificar como os dados existentes serão utilizados no novo sistema. A orientação é evitar o cancelamento de registros ou a abertura de novos cadastros antes de conhecer as regras de vinculação.
Também será necessário verificar a adequação dos sistemas utilizados para emissão de notas fiscais. Produtores que utilizam programas próprios ou contratados devem buscar informações com os fornecedores dos sistemas e com os profissionais responsáveis pela contabilidade.
Nos sistemas disponibilizados pelas Secretarias da Fazenda, será necessário acompanhar os comunicados dos estados sobre as mudanças e os procedimentos de adaptação.
A correta emissão dos documentos fiscais será importante para evitar problemas na comercialização e no transporte de mercadorias, além de garantir o cumprimento das exigências relacionadas ao aproveitamento de créditos.
Até o início da obrigatoriedade, os produtores deverão revisar os dados cadastrais, conferir o faturamento e verificar o enquadramento tributário de cada atividade.
As orientações sobre a inscrição no CNPJ e as novas regras para documentos fiscais devem ser acompanhadas nos canais oficiais da Receita Federal e das Secretarias da Fazenda.
FONTE: Pensar Agro / Receita Federal
Receba as notícias por e-mail
Um resumo do que importa no seu e-mail. Cancele quando quiser.
Os comentários passam por aprovação da equipe antes de aparecer aqui.
Nenhum comentário ainda. Seja o primeiro a comentar.